Rabu, 03 Juni 2015

SIKLUS PENGGAJIAN


                   SIKLUS PENGGAJIAN DAN UPAH

Pengertian Gaji dan Upah

Gaji umumnya merupakan pembayaran atas penyerahan jasa yang dilakukan oleh karyawan yang mempunyai jenjang jabatan manajer, sedangkan upah umumnya merupakan pembayaran atas penyeraha jasa yang dilakukan oleh karyawan pelaksana (buruh). Umumnya gaji dibayarkan secara tetap perbulan, sedangkan upah dibayarkan berdasarkan hari kerja, jam kerja atau jumlah satuan produk yang di hasilkan.

·       Pengertian Sistem Akuntansi Gaji dan Upah

Sistem akuntansi gaji dan upah dirancang untuk menangani transaksi perhitungan gaji dan upah karyawan dan pembayarannya, perancangan sistem akuntansi penggajian dan pengupahan ini harus dapat menjamin validitas, otorisasi kelengkapan, klasifikasi penilaian, ketepatan waktu dan ketepatan posting serta ikhtisar dari setiap transaksi penggajian dan pengupahan.

Dokumen Yang Digunakan dalam Akuntansi Gaji dan Upah

1.      Dokumen pendukung perubahan gaji dan upah

Dokumen pendukung perubahan gaji. Dokumen ini umumnya dikeluarkan oleh fungsi kepegawaian berupa surat keputusan yang berhubungan dengan karyawan, seperti misalnya: surat keputusan pengangkatan karyawan baru, kenaikan pangkat, skorsing dan sebagainya. Tembusan dokumen ini dikirimkan ke fungsi pembuat daftar gaji dan upah untuk kepentingan pembuatan daftar gaji dan upah.

2.      Kartu jam hadir

Kartu jam hadir ini digunakan oleh fungsi pencatat waktu untuk mencatat jam hadir setiap karyawan di perusahaan. Catatan jam hadir dapat berupa daftar hadir biasa dapat pula berbentuk kartu hadir yang diisi dari mesin pencatat waktu.

3.      Kartu jam kerja

Kartu jam kerja merupakan dokumen yang digunakan untuk mencatat waktu yang dikonsumsi tenaga kerja langsung pada perusahaan yang diproduksinya berdasarkan pesanan.

4.      Daftar gaji dan upah

Daftar gaji dan upah merupakan dokumen yang memuat informasi mengenai jumlah gaji bruto tiap karyawan, potongan-potongan serta jumlah gaji netto tiap karyawan dalam suatu periode pembayaran.

5.      Rekap daftar gaji dan upah

Rekap daftar gaji dan upah merupakan dokumen yang berisi ringkasan gaji perdepartemen/bagian, yang dibuat berdasarkan daftar gaji.

6.      Surat pernyataan gaji dan upah

Surat pernyataan gaji dan upah merupakan dokumen yang dibuat oleh fungsi pembuat daftar gaji, yang merupakan catatan bagi tiap karyawan beserta berbagai potongan yang menjadi beban bagi karyawan.

7.      Amplop gaji dan upah

Amplop gaji dan upah ini berisi uang gaji karyawan yang memuat informsi mengenai nama karyawan, nomor identifikasi, dan jumlah gaji bersih yang diterima karyawan dalam bulan atau periode tertentu.

8.      Bukti kas keluar

Berdasarkan informasi dalam daftar gaji yang diterima dari fungsi pembuat daftar gaji, maka fungsi pencatat uang akan membuat dokumen yang merupakan perintah pengeluaran uang kepada fungsi pembayaran gaji.

·         Catatan Akuntansi Yang Digunakan

ü  Jurnal umum

Dalam gaji dan upah, jurnal umum digunakan untuk mencatat distribusi biaya tenaga kerja ke dalam setiap departemen dalam perusahaan.

ü  Kartu harga pokok produk

Kartu ini digunakan untuk mencatat upah tenaga kerja langsung yang dikeluarkan untuk pesanan tertentu.

ü  Kartu biaya

Catatan ini digunakan untuk mencatat biaya tenaga kerja tidak langsung dan biaya tenaga kerja non produksi setiap departemen dalam perusahaan. Sumber informasi untuk pencatatan dalam kartu biaya ini adalah bukti memorial.

ü  Kartu penghasilan karyawan

Catatan ini digunakan untuk mencatat penghasilan dan berbagai potongan yang diterima oleh setiap karyawann. Kartu penghasilan karyawan digunakan sebagai tanda terima gaji dan upah karyawan dengan ditandatanganinya kartu tersebut oleh karyawan yang bersangkutan. Sehingga rahasia penghasilan keryawan tertentu tidak diketahui oleh karyawan yang lain.


·         Fungsi Yang Terkait Dalam Gaji dan Upah

Fungsi kepegawaian. Fungsi ini bertanggung jawab untuk mencari karyawan baru, menyeleksi calon karyawan, memutuskan penempatan karyawan baru, membuat surat keputusan tarif gaji dan upah karyawan, kanaikan pangkat dan golongan gaji, mutasi karyawan dan pemberhentian karyawan.

Fungsi pencatat waktu. Fungsi ini bertanggung jawab untuk menyelenggarakan catatan waktu hadir bagi semua karyawan perusahaan. Fungsi pencatatan waktu hadir karyawan tidak boleh dilaksanakan oleh fungsi operasi atau oleh fungsi pembuat daftar gaji dan upah.

Fungsi pembuat daftar gaji dan upah bertanggung jawab untuk membuat daftar gaji dan upah yang berisi penghasilan bruto yang menjadi hak dan berbagai potongan yang menjadi beban setiap karyawan selama jangka waktu pembayaran gaji dan upah. Daftar gaji dan upah diserahkan oleh pembuat daftar gaji dan upah kepada fungsi akuntansi guna pembuatan bukti kas keluar yang dipakai sebagai dasar pembayaran gaji dan upah.

Fungsi akuntansi bertanggung jawab untuk mencatat kewajiban yang timbul dalam hubungannya dengan pembayaran gaji dan upah karyawan (misalnya utang gaji dan upah karyawan, utang pajak, utang dana pensiun). Fungsi akuntansi yang menangani sistem akuntansi penggajian dan pengupahan berada ditangan bagian utang, bagian kartu biaya, dan bagian jurnal.

Fungsi keuangan bertanggung jawab untuk mengisi cek guna pembayaran gaji dan upah dan menguangkan cek tersebut ke bank. Uang tunai tersebut kemudian dimasukkan ke dalam amplop gaji dan upah setiap karyawan untuk selanjutnya dibagikan kepada karyawan yang berhak.


·         Jaringan Prosedur Yang Membentuk Sistem Akuntansi Gaji dan Upah

1.      Prosedur pencatatan waktu hadir

Prosedur ini bertujuan untuk mencatat waktu hadir karyawan. Pencatatan waktu hadir ini diselenggarakan oleh fungsi pencatat waktu dengan menggunakan daftar hadir pada pintu masuk kantor administrasi. Pencatatan waktu hadir dapat menggunakan daftar hadir biasa, yang karyawan harus menandatanganinya setiap hadir dan pulang dari perusahan atau dapat menggunakan kartu hadir (berupa clok card) yang diisi secara otomatis dengan menggunakan mesin pencatat waktu (time recorder mechine).

2.      Prosedur pencatatan waktu gaji

Dalam perusahaan manufaktur yang produksinya berdasarkan pesanan, pencatatan waktu kerja diperlukan bagi karyawan yang bekerja di fungsi produksi untuk keperluan distribusi biaya upah karyawan kepada produk atau pesanan yang menikmati jasa karyawan tersebut. Dengan demikian waktu kerja ini dipakai sebagai dasar pembebanan biaya tenaga kerja langsung kepada produk yang diproduksi.

3.      Prosedur pembuatan daftar upah

Dalam prosedur ini fungsi pembuat daftar gaji dan upah membuat daftar gaji dan upah karyawan. Data yang dipakai sebagai dasar pembuatan daftar gaji dan upah adalah surat-surat keputusan mengenai pengangkatan karyawan, daftar gaji bulan sebelumnya dan daftar hadir.

4.      Prosedur distribusi biaya upah

Dalam prosedur ini, biaya tenaga kerja didistribusikan kepada departemen-departemen yang menikmati manfaat tenaga kerja. Distribusi tenaga kerja ini dimaksudkan untuk pengendalian biaya dan perhitungan harga pokok produk.

5.      Prosedur pembayaran upah Prosedur ini melibatkan fungsi akuntansi dam fungsi keuangan. Fungsi akuntansi membuat perintah pengeluran kas kepada fungsi keuangan untuk menulis cek guna pembayaran gaji dan upah. Fungsi keuangan kemudian menguangkan cek tersebut ke bank dan memasukkan uang ke dalam amplop gaji dan upah dilakukan oleh juru bayar (pay master).

·         Unsur Pengendalian Intern

 ü  Struktur organisasi yang memisahkan tanggungjawab fungsional secara tegas.

 ü  Sistem wewenang dan prosedur pencatatan yang memberikan perlindungan yang cukup terhadap kekayaan, utang, pendapatan dan biaya.

 ü  Praktek yang sehat dalam melaksanakan tugas dan fungsi setiap unit organisasi.

 ü  Karyawan yang mutunya sesuai dengan tanggung jawabnya.
 
 
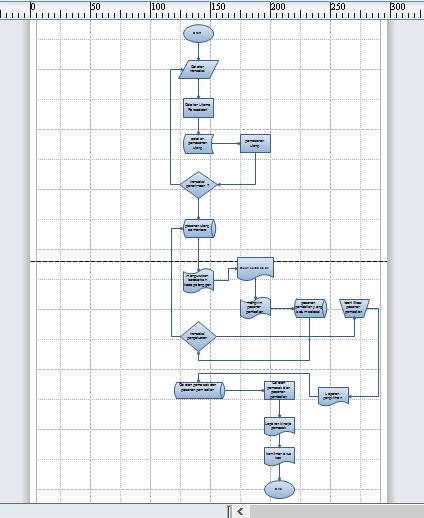
                                                          FLOWCHART PENGGAJIAN


                                                        FLOWCHART LEMBUR 1

FLOWCHART LEMBUR 2


Rabu, 27 Mei 2015

Kasus Flowchart

Flowchart Kasus


Siklus Produksi


Siklus Produksi


Siklus produksi merupakan suatu kegiatan yang terdiri dari beberapa aktivitas-aktivitas produksi dalam memproduksi suatu barang seperti Perancangan Produk,Perencanaan dan Penjadwalan,Operasi Produksi,dan Akuntansi Biaya. Dalam siklus produksi ini ada tipe dan jumlah barang yang akan diproduksi serta transaksi dan peristiwa yang terkain dalam proses produksi. Siklus Produksi ini juga merupakan rangkaian aktivitas bisnis dan operasi pemrosesan data terkait yang terus terjadi yang berkaitan dengan pembuatan produk.

  Aktifitas-aktifitas dalam siklus produksi

 
v  Design Produk
–      Mendesain produk yang memenuhi permintaan dalam hal kualitas, ketahanan, fungsi, dan      meminimalkan biaya produksi
–      Aktivitas ini menciptakan dua dokumen utama:
•       Daftar bahan baku (BOM)
•       Daftar operasi (Routing)

Daftar bahan baku(BOM)yang menyebutkan nomor bahan baku,deskripsi,serta jumlah masing- masing komponen bahan baku yang digunakan dalam unit produk jadi.

Daftar operas(routing) yang menyebutkan kebutuhan tenaga kerja dan mesin yang diperlukan untuk memproduksi produk tersebut.daftar operasi kadang kala disebutkan lembar pergerakan karena menunjukan bagaimana sebuah produk bergerak disepanjang pabrik,menyebutkan apa yang dilakukan di setiap langkah dan berapa banyak waktu yang dibutuhkan oleh aktifitas tersebut.


v  Perencanaan dan penjadwalan

Tujuan langkah ini yaitu menegembangkan rencana produksi yang cukup efisien untuk memenuhi pesanan yang ada dan mengantisipasi permintaan jangka pendek tanpa menimbulkan kelebihan persediaan barang jadi.
Dua metode perancanan produksi yang umum yaitu perencanaan sumber daya produksi(manufacturing resource planning=MRP-II) dan sistem produksi just in time. MRP-II adalah kelanjutan dari perencanaan sumber daya bahan baku yang mencari keseimbangan antara kapasitas produksi yang ada dan kebutuhan bahan baku untuk memenuhi perkiraan permintaan penjualan. Sistem MPR-II sering disebut push manufacturing,karena barang diproduksi sebagai ekspektasi atas permintaan pelanggan.

Sedangkan tujuan just int time adalah meminimalkan atau meniadakan bahan baku barang dalam proses dan baran jadi. JIT sering disebut pull manufacturing karena barang diproduksi sebagai permintaan pelanggan. Secara teoritis sistem JIT hanya berproduksi sebagai tangapan atas pesanan pelanggan. Dalam prakteknya kebanyakan sistem produksi JIT mengembangkan rencana produksi jangka pendek.

Dokumen,formulir dan produksi

o          Jadwal induk produksi (MPS)

o          Permintaan bahan baku

o          Kartu perpindahan


Jadwal induk produksi(Master produksi schedule-MPS) menspesifikasikan seberapa banyak produk yang akan diproduksi selama periode perencanaan dan kapan produksi tersebut harus dilakukan. Informasi mengenai pesanan pelanggan,prediksi penjualan dan tingkat persediaan barang jadi digunakan untuk menetapkan tingkat produksi.

Permintaan bahan baku mengsahkan pengeluaran jumah bahan baku yang dibutuhkan dari gudang ke lokasi pabrik,tempat bahan tersebut dibutuhkan. Dokumen ini berisi no produksi perintah,tanggal pembuatan,dan berdasarkan pada daftar bahan baku yang dibutuhkan. Perpindahan sekanjutnya dari bahan bakua disepanjang pabrik akan didokumentasikan dalam kartu perpindahan yang mengidentifikasi bagian-bagian yang dipindahkan lokasi perpindahannya, serta waktu perpindahan.


v  Operasi produksi


Langkah ketiga dalam siklus produksi adalah produksi actual dari produk. Cara aktifitas ini dicapai sangat berbeda dengan di berbagai perusahan. Perbedaan tersebut berdasarkan jenis produk yang diproduksi dan tingkat otomatisasi yang digunakan digunakan dalam proses produksi. Hal ini Berkaitan dengan TI yang dipakai. Penggunakan berbagai bentuk TI dalam proses produksi,contoh Robot dan mesin yang dikendalikan Oleh Komputer disebut sebagai Computer integrated manufacturing(CIM). CIM dapat secara signifikan mengurangi biaya produksi.


v  Akuntasnsi Biaya

tiga tujuan dasar dari sistem akuntansi biaya itu ?

1.      Untuk memberikan informasi untuk perencanaan, pengendalian, dan penilaian kinerja dari operasi produksi

2.      Memberikan data biaya yang akurat mengenai produk untuk digunakan dalam menetapkan harga serta keputusan bauran produk.

3.      Mengumpulkan dan memproses informasi yang digunakan untuk menghitung persediaan serta nilai harga pokok penjualan yang muncul di laporan keuangan perusahaan.

dua jenis sistem akuntansi biaya itu?

a.       Harga pokok pesanan

b.       Harga pokok proses

 Perhitungan biaya pesanan membebankan biaya ke batch produksi tertentu,  atau pekerjaan tertentu.

 Perhitungan biaya proses membebankan biaya ke setiap proses, dan kemudian menghitung biaya rata-rata untuk semua unit yang diproduksi.

Pilihan perhitungan biaya berdasarkan pesanan atau proses hanya mempengaruhi metode yang digunakan untuk membebankan biaya-biaya tersebut ke produk, bukan pada metode pengumpulan data.


Threats and Applicable Control Procedures yang dilakukan dalam setiap aktivitas produksi!


Proses / Aktifitas
Ancaman
Prosedur Yang Dapat di Terapkan Dalam
Desain Produk
  1. Desain produk yang kurang baik
Perbaiki informasi tentang pengaruh desain produk atas biaya.
Data terinci mengenai biaya jaminan dan produk.
Perencanaan dan penjadwalan
  1. Kelebihan produksi atau kekurangan produksi
  2. Investasi yang tidak optimal dalam aktiva tetap
Sistem perencanaan produksi yang lebih baik
Tinjau dan setujui perolehan aktiva tetap; pengendalian anggaran
Operasi produksi
  1. Pencurian dan perusakkan persediaan dan aktiva tetap
Batasi akses fisik ke persediaan dan aktiva tetap
Dokumentasikan semua perpindahan persediaan sepanjang proses produksi
Identifikasi semua aktiva tetap
Dokumentasi yang memadai dan tinjau semua transaksi yang melibatkan pembuangan aktiva tetap
Akuntansi Biaya
5.      Kesalahan pencatatan dan memasukkan data mengakibatkan data biaya yang tidak akurat.
Pengendalian edit entri data; penggunaan pemindai kode garis jika memungkinkan; rekonsiliasi jumlah yang tercatat dengan perhitungan fisik secara periodik
Ancaman umum
6.      Hilangnya data
7.      Kinerja yang kurang baik
Buat cadangan dan perencanaan pemulihan dari bencana; batasi akses ke data biaya.
Pelaporan yang lebih baik dan tepat waktu.


Keterkaitan siklus produksi dengan siklus lainnya dalam proses bisnis !

Dengan siklus pendapatan,pengeluaran,siklus SDM,dan sistem buku besar dan pelaporan.


Sistem informasi siklus pendapatan memberikan informasi(pesanan pelanggan dan prediksi penjualan) yang digunakan untuk merencanakan produksi serta tingkat persediaan.  Sebaliknya sistem informasi siklus produksi mengirimkan informasi ke siklus pendapatan mengenai barang jadi yang telah dibuat dan tersedia untuk dijual.informasi mengenai kebutuhan bahan baku dikirim ke sistem informasi siklus pengeluaran dalam bentuk formulir permintaan pembelian. Sebagai gantinya sistem informasi siklus pengeluaran memberikan informasi mengenai  perolehan bahan baku dan informasi pengeluaran lain yang dimasukan kedalam overhead pabrik. Informasi mengenai tenaga kerja yang dibutuhkan akan dikirim ke siklus sumber daya manusia,yang selanjutnya akan memberikan data mengenai biaya dan ketersediaan tenaga kerja. Terakhir mengenai informasi mengenai harga pokok penjualan akan dikirim ke sistem informasi buku besar dan pelaporan.


Contoh Kasus


PT Gadjah Sakti adalah perusahaan yang bergerak dalam bidang percetakan dengan menggunakan metode harga pokok pesanan. Pada bulan September 2004 perusahaan mendapat pesanan untuk mencetak kartu undangan sebanyak 2400 lembar dari PT Restu dengan harga yang dibebankan adalah Rp. 2000 per lembar ,- . Pada bulan yang sama perusahaan juga menerima pesanan sebanyak 100 spandoek dari PT Insani dengan harga Rp. 200.000 per buah.  Pesanan dari PT Restu diberi nomor  KU-01 dan pesanan dari PT Insani diberi nomor SP-02.


Data Kegiatan dan Produksi


1.      Pada tanggal 4 September 2004 dibeli bahan baku dan penolong dengan cara kredit yakni sebagai berikut :


Bahan baku

Kertas untuk undangan                                                            Rp. 1.350.000

Kain putih 600 meter                                                   Rp. 4.125.000


Bahan penolong

Bahan penolong  X1                                                    Rp. 300.000

Bahan penolong  X2                                                    Rp. 170.000


2.      Dalam pemakaian bahan baku dan penolong untuk mem proses pesanan KU-01 dan SP-02 diperoleh informasi sebagai berikut :


Bahan baku kertas dan bahan penolong X2 digunakan untuk memproses pesanan no KU-01, sedangkan bahan baku kain dan bahan penolong X1 dipakai untuk memproses pesanan no SP-02


3.      Untuk penentuan biaya tenaga kerja yang dikeluarkan oleh departemen produksi menggunakan dasar jam tenaga kerja langsung dengan perhitungan sbb;


Upah langsung untuk pesanan KU-01 180 jam a. Rp.5000 dan upah langsung untuk  pesanan SP-02 menghabiskan sebanyak 1000 jam  a. Rp.5000,-. Se- dangkan untuk upah tidak langsung adalah Rp. 2,9 juta.

Untuk gaji karyawan Bagian pemasaran dikeluarkan sebesar Rp. 7.500.000,- dan gaji karyawan administrasi dan umum Rp. 4.000.000,-


4.      Pencatatan Biaya Overhead Pabrik. Perusahaan dalam hal ini menggunakan tarif BOP sebesar 160 % dari biaya tenaga kerja langsung, baik pesanan KU-01 dan SP-02.


Biaya overhead pabrik sesungguhnya terjadi dalam kaitannya dengan pesanan di atas, adalah sebagai berikut


Biaya pemeliharaan gedung                              Rp.    500.000

Biaya depresiasi gedung pabrik                                    Rp. 2.000.000

Biaya depresiasi mesin                                                 Rp. 1.500.000

Biaya pemeliharaan mesin                                Rp. 1.000.000

Biaya asuransi gedung pabrik dan msn                        Rp.    700.000


5.      Pencatatan harga pokok produk jadi. Berdasarkan informasi untuk pesanan no KU-01 telah selesai dikerja kan


6.      Pencatatan harga pokok produk dalam proses. Berdasarkan informasi diketahui bahwa untuk pesanan no SP-02 masih dalam proses penyelesaian. 


7.      Pencatatan harga pokok produk yang dijual. Pesanan no KU-01 telah diserahkan kepada pemesan. Dan dari penyerahan tersebut pemesan akan membayar dengan cara kredit.


Ancaman yang kemungkinan akan timbul pada kasus diatas yaitu kemungkinan adanya kesalahan dalam pencatatan dan masukan data yang kemungkinan tidak akurat. Prosedur pengendalian terbaik adalah dengan mengotomasikan pengumpulan data  dengan menggunakan pemindai  kode garis,pembaca kartu dan alat lainnya. Ketika  semua hal itu tidak memungkinkan untuk dilakukan,terminal on line haras digunakan untuk entri data. Passwor dan ID pemakai harus digunakan untuk akses hanya ke pegawai yang berhak saja.